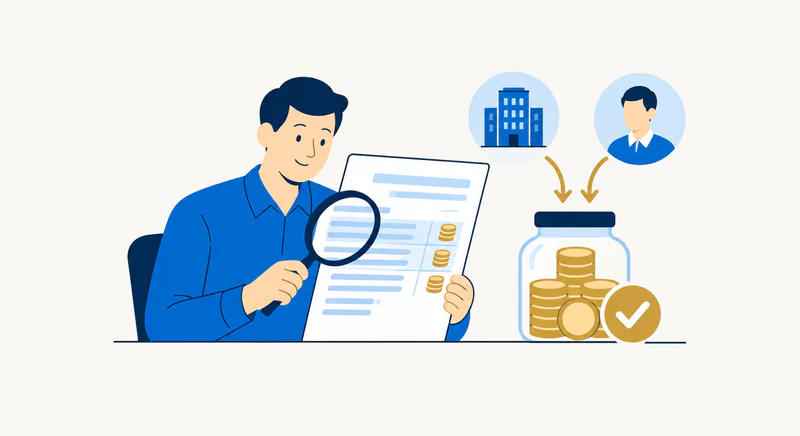
דמי ניהול נגבים מההפקדות ומהצבירה, לפי סוג המוצר וההסכם. דמי ניהול מצבירה מוצגים כשיעור שנתי, אך נגבים לאורך השנה; דמי ניהול מהפקדה מנוכים מכל הפקדה. כדי להשוות נכון צריך לדעת על איזה סכום חל כל אחוז ומה העלות בשקלים.
מהם דמי ניהול בפנסיה
דמי ניהול הם התשלום השוטף שאתם משלמים לגוף שמנהל לכם את הפנסיה. הם מורכבים מתשלום על הצבירה הקיימת — "דמי ניהול מצבירה" — ומתשלום על כל הפקדה חודשית חדשה — "דמי ניהול מהפקדה". שני המספרים שונים, מתואמים בנפרד מול הקרן, וניתנים למשא ומתן.
דמי ניהול מהפקדה מול דמי ניהול מצבירה
בקרן פנסיה חדשה מקיפה משווים שני שיעורים נפרדים. במוצרים אחרים מבנה העמלות והתקרות עשויים להיות שונים:
מקור לתקרות ולגבייה: הסבר דמי הניהול של פנסיה נט, רשות שוק ההון. בודקים גם את דוח הקרן ואת התנאים האישיים.
כשיש לכם הסדר עם הקרן (לרוב דרך מקום העבודה או דרך משא ומתן אישי), הוא בדרך כלל מציין דמי ניהול נמוכים מהתקרה — אבל הוא לא בהכרח טוב יותר ממה שאפשר להשיג.
למה אחוז קטן יכול להיות כסף גדול לאורך שנים
דוגמה להמחשה בלבד: על צבירה קבועה של 100,000 ₪, דמי ניהול שנתיים של 0.3% הם כ-300 ₪, ושל 0.15% הם כ-150 ₪. ההפרש הוא 150 ₪ לשנה, לפני שינויי צבירה, הפקדות ותשואה. זו ירידה של 0.15 נקודות אחוז, או 50% ביחס לדמי הניהול בדוגמה, ולא הבטחה להצעה או לחיסכון עתידי.
איך בודקים דמי ניהול בדוח
- פתחו את הדוח השנתי האחרון של הקרן (או את הדוח הרבעוני).
- חפשו את השורה "דמי ניהול מצבירה" — מופיע באחוז שנתי.
- חפשו את השורה "דמי ניהול מהפקדה" — מופיע באחוז שמופחת מכל הפקדה.
- אם יש דוח מסלקה פנסיונית של רשות שוק ההון — שם יופיעו שני המספרים בפורמט אחיד לכל המוצרים.
- ודאו שהמספרים בדוח תואמים את ההסדר שעליו חתמתם — לפעמים הקרן מעלה דמי ניהול לאחר תקופה.
מה נחשב "טוב" — בלי לתת הבטחה
אין מספר אחד שמתאים לכל אחד. דמי ניהול "טובים" הם אלה שתואמים לצבירה, לסכום ההפקדה החודשית, להיסטוריה האישית של הקרן ולשירות שמצופה. צבירה גבוהה משמעותית — מצדיקה דרישה לדמי ניהול נמוכים יותר. עצמאי בתחילת דרכו ועם צבירה קטנה — סביר שיגיע לדמי ניהול גבוהים יחסית בתחילה, ויש מקום לבדיקה חוזרת בעוד שנה-שנתיים. בכל מקרה: הבסיס למשא ומתן הוא דוח עדכני, ולא תחושת בטן.
מתי לא עוברים קרן רק בגלל מחיר
דמי ניהול נמוכים יותר זה יעד — אבל הוא לא היחיד. יש מצבים שבהם מעבר אוטומטי לקרן עם דמי ניהול נמוכים יותר עלול דווקא לפגוע.
- בודקים אם קיימות זכויות או הבטחות במוצר הישן שאי אפשר לשחזר לאחר מעבר.
- מוודאים בכתב אם נדרש חיתום ומהם התנאים שהקרן הקולטת אישרה.
- בודקים רצף ביטוחי ותקופות אכשרה; מעבר אינו מאפס אותן אוטומטית בכל מקרה.
- משווים גם מסלול, כיסוי נכות ושאירים ושירות, לצד העלות.
תשואה, מסלול השקעה, ביטוחים ושירות
מעבר לדמי ניהול, ארבעה גורמים נוספים שווים השוואה לפני החלטה.
- תשואה היסטורית - לא ערובה לעתיד, אך מציגה כיצד מנהל הקרן התמודד עם תקופות שונות. כדאי להשוות שלוש ועשר שנים אחורה.
- מסלול השקעה - האם המסלול שאתם בו תואם לגיל ולסיכון שאתם מוכנים לקחת. מסלול ברירת המחדל לרוב לא נבחר אישית.
- כיסויי שארים ואכ"ע - ההגדרות בפוליסה, אחוז הכיסוי ותקופת ההמתנה. הפרשים כאן יכולים להיות מהותיים יותר מהפרש בדמי ניהול.
- שירות לקוחות - זמן תגובה, שירות בעת תביעה ושקיפות בדוחות. ברגע האמת — זה מה שמשנה.
רוצים לראות מה כבר יש לכם לפני שינוי?
בדיקת תיק ביטוח ופנסיה מסודרת מציגה את כל המוצרים יחד — דמי ניהול, מסלולים, כיסויים — ועוזרת להחליט באיזה סדר עדיף לפעול.
לבדיקת תיק ביטוח ופנסיהאיך לבקש בדיקה או השוואה
- אספו דוחות שנתיים של כל המוצרים הפנסיוניים שלכם.
- הפיקו דוח מסלקה פנסיונית — לרוב באמצעות סוכן ביטוח מורשה.
- השוו דמי ניהול לתקרות הרגולטוריות ולממוצע השוק היום.
- בדקו אם ההסדר במקום העבודה נותן יתרון על פני הצעה חיצונית.
- החליטו לפי הצבירה, הגיל, מצב הבריאות והיעדים — לא לפי הצעה טלפונית בלבד.
רוצים שנעבור על דמי הניהול בקרן שלכם?
אעבור איתכם על הדוח האחרון, נשווה מול השוק ונחליט יחד אם ומה כדאי לבדוק לעומק. בלי הבטחת חיסכון.
כתבו לי בוואטסאפשאלות נפוצות על דמי ניהול בפנסיה
מה זה דמי ניהול מצבירה?
דמי ניהול מצבירה: שיעור שנתי שנגבה מהיתרה לאורך השנה, עד 0.5% בקרן פנסיה חדשה מקיפה.
מה זה דמי ניהול מהפקדה?
דמי ניהול מהפקדה: אחוז מכל הפקדה, עד 6% בקרן פנסיה חדשה מקיפה.
איך בודקים כמה אני משלם?
בדוח השנתי או הרבעוני של הקרן מופיעים שני המספרים. אפשר גם להפיק דוח מסלקה פנסיונית — שם הפורמט אחיד וקל להשוות בין כל המוצרים שיש על שמכם.
האם תמיד כדאי לעבור לקרן עם דמי ניהול נמוכים?
לא בהכרח. דמי ניהול הם פרמטר חשוב, אך לא היחיד. תנאים מובטחים בפוליסה ישנה, מצב רפואי שהשתנה, תקופות אכשרה ותקנון הקרן הספציפית כולם יכולים להפוך מעבר זול לטעות. ההחלטה דורשת בדיקה אישית.
האם דמי ניהול משפיעים על הפנסיה העתידית?
דמי ניהול מפחיתים את הסכום שנותר לחיסכון. ההשפעה לאורך זמן תלויה בצבירה, בהפקדות, בתשואה ובתקופת החיסכון. כדאי להשוות עלות בשקלים לפי הנתונים שלכם, ולא להסתמך על הבטחת חיסכון אחידה.
כל כמה זמן כדאי לבדוק דמי ניהול?
אחת לשנה–שנתיים, ובכל אירוע משמעותי (קפיצת שכר, מעבר עבודה, אירוע משפחתי). הקרן לא תיזום אצלכם הוזלה — אתם או הסוכן שלכם צריכים לדרוש אותה.
סיכום קצר
דמי ניהול הם לא הפרמטר היחיד — אבל הם הפרמטר שהכי קל להתעלם ממנו, וזה שיש לו השפעה מצטברת. בדיקה תקופתית, מבוססת על דוח עדכני ועל השוואה הוגנת לשוק, היא פעולה פשוטה שכל חוסך יכול לבקש. ההחלטה לעבור או להישאר חייבת להישען על המכלול — תשואות, מסלול, כיסויים ותקנון — ולא רק על המחיר הזול ביותר.
רוצים שאעבור איתכם על דמי הניהול בפועל?
בדיקת פנסיה ותיק ביטוחי — דמי ניהול מצבירה ומהפקדה, מסלול השקעה, כיסויים מובנים והשוואה לשוק. ללא עלות וללא התחייבות.
לבדיקת פנסיה ותיק ביטוחי