מה משפיע על מחיר ביטוח הרכב?
המחיר נקבע על ידי חברת הביטוח לפי פרופיל סיכון. מתחת — הגורמים הנפוצים שמשפיעים, בלי הבטחה לתעריף מסוים.
גיל הנהג וניסיון
נהגים צעירים או חדשים בדרך כלל מאופיינים בתעריף גבוה יותר, מכיוון שסיכון התאונה הסטטיסטי גבוה יותר.
היסטוריית תביעות
כמות התביעות שהוגשו בעבר ותכיפותן משפיעות על תעריף הפרמיה ועל זכאות להנחת היעדר תביעות.
סוג ודגם הרכב
רכבים יקרים יותר או רגישים יותר לגניבה לעיתים יקרים יותר לביטוח מקיף; רכב ישן עם ערך שוק נמוך — לא תמיד מצדיק מקיף.
סוג הכיסוי
ביטוח חובה לבד זול יותר מצירוף של חובה ומקיף. כיסוי צד ג׳ הוא ביניים.
השתתפות עצמית
השתתפות עצמית גבוהה יותר עשויה להוזיל את הפרמיה, אך מעלה את הסכום שתשלמו במקרה של תביעה.
הגבלת נהגים
פוליסה המוגבלת לנהגים מבוגרים יותר או ותיקים יותר עשויה להיות זולה יותר, אך חייבת לשקף את השימוש האמיתי ברכב.
אמצעי בטיחות ומיגון
מיגון מאושר, מערכות גילוי גניבה, מצלמת דרך ועוד — עשויים להשפיע על תעריף, בכפוף לדרישות חברת הביטוח.
שימוש ברכב והיקף הנסיעה
רכב לעבודה, נסועה גבוהה, חניה ציבורית מול חניה פרטית — נתונים שעשויים להשפיע על תעריף הפוליסה.
נהג חדש או צעיר — דגשים לבחירת ביטוח רכב
פוליסה לנהג חדש בדרך כלל יקרה יותר, אך זה לא אומר שצריך לוותר על כיסוי משמעותי. ניתן להוזיל פרמיה על ידי הגבלת נהגים, השתתפות עצמית גבוהה יותר או בחירת רכב פחות חשוף לגניבה — אך כל בחירה חייבת לשקף את השימוש האמיתי, אחרת תביעה עשויה להידחות.
- הגבלת נהגים: מתאימה רק אם הנהג החדש באמת אינו נוהג ברכב. הסתרה עלולה להוות עילה לדחיית תביעה.
- השתתפות עצמית: בחינת הסכום שתוכלו לשאת במקרה תאונה לפני בחירה בהשתתפות גבוהה.
- הסבת רכב: מעבר לרכב פחות יקר או פחות חשוף לגניבה משפיע על הפרמיה.
- מסלולים לנהגים צעירים בחברות שונות: התעריף עשוי להשתנות בין חברות לאותם נתונים בדיוק.
- ביטוח חובה: חייב להיות תקף כדי לעמוד בדרישות שימוש חוקי ברכב.
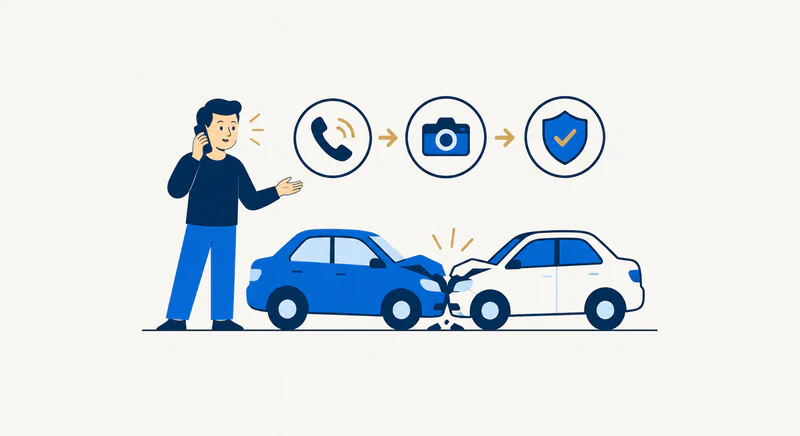
מה עושים אחרי תאונה — צעדים בסיסיים
השלבים הבסיסיים בכל תאונה, מבחינה אזרחית וביטוחית. הסדר ייתכן שישתנה לפי החומרה ולפי תנאי הפוליסה.
- 1
בטיחות וטיפול רפואי תחילה
ודאו שאף אחד אינו פצוע, ובמקרי חירום התקשרו למוקד הצלה (101) ולמשטרה (100). העברת רכב או החלפת פרטים יכולים לחכות לאחר טיפול ראשוני.
- 2
החלפת פרטים עם הצד השני
אספו שמות, מספרי טלפון, מספר רישוי, חברת ביטוח ומספר פוליסה. אל תקבלו או תכחישו אחריות בשטח — זו החלטה של חברת הביטוח.
- 3
תיעוד מהמקום
צלמו את הרכבים מכל הזוויות, את מיקום הרכבים בכביש, סימני בלימה, רמזורים ותמרורים. תיעוד ויזואלי עוזר בקביעת נסיבות התאונה.
- 4
עדים אם יש כאלה
אם יש עדים שראו את האירוע, בקשו את שמם ופרטי הקשר שלהם. עדות אובייקטיבית יכולה לעזור לתביעה בעתיד.
- 5
דיווח לסוכן או לחברת הביטוח
דווחו על האירוע במהירות לסוכן או למוקד התביעות של חברת הביטוח. הם ידריכו אילו טפסים נדרשים ועל איזה לוח זמנים.
- 6
דיווח למשטרה כשנדרש
במקרי נזקי גוף, פגיעה ברכוש ציבורי או כשהתאונה נמשכת — צריך לדווח למשטרה. שירות דיווח מקוון על תאונת דרכים זמין באתר gov.il.
- 7
שמירת מסמכים וקבלות
שמרו אסמכתאות על תיקון, גרירה, רכב חלופי וטיפול רפואי. אלו מסמכים שעשויים להידרש לתביעה.
מתי כדאי להפעיל את הביטוח ומתי לחשוב פעמיים
לא כל אירוע מצדיק תביעה. השאלה תלויה בעלות התיקון מול ההשתתפות העצמית, השפעת התביעה על הנחת היעדר תביעות ועל פרמיה עתידית, ובחיוב הפוליסה / החוק לדווח. לעולם אל תימנעו מדיווח כאשר זה נדרש בפוליסה או בחוק.
- השוו את עלות התיקון להשתתפות העצמית בפוליסה.
- בדקו אם תביעה תפגע בהנחת היעדר תביעות בחידוש הבא.
- כשיש נזקי גוף, פגיעה ברכוש ציבורי, פגיעה בהולך רגל או נזק מהותי — דווחו תמיד.
- במקרים של אירוע גניבה, שריפה או נזקי טבע — דווחו תמיד.
- כשמדובר באירוע מינורי במיוחד עם עלות נמוכה מההשתתפות העצמית — שקלו עם הסוכן את משמעות הדיווח.