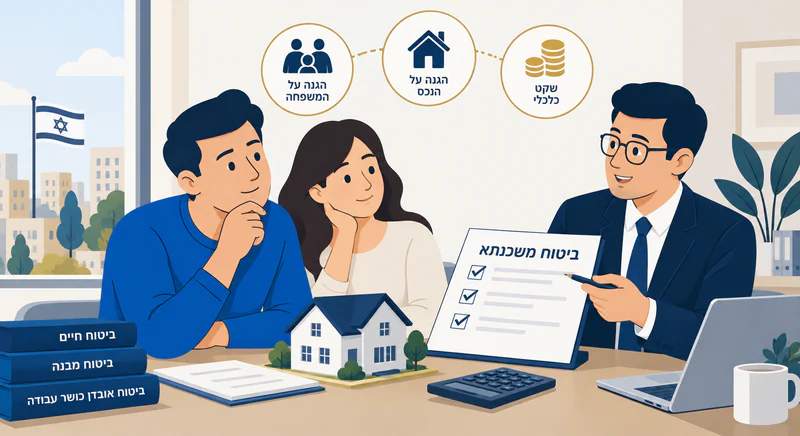
מה כוללת "חבילת ביטוח משכנתא" בפועל?
ברוב המקרים החבילה כוללת שני ביטוחים עיקריים: ביטוח חיים בסכום יורד שמיועד לסלק את יתרת המשכנתא במקרה פטירה של המבוטח, וביטוח מבנה שמיועד לשמור על הנכס המשועבד מפני נזקים פיזיים. תנאי הפוליסה — סייגים, החרגות, תקופת אכשרה ותקרות פיצוי — נקבעים בפוליסה הספציפית.
הבנק רושם משכון על הזכויות בנכס וגם דורש מוטב למסירת תגמולי הביטוח לפי תנאי ההלוואה. כיסויים נוספים כמו ביטוח חיים פרטי, ביטוח אובדן כושר עבודה או ביטוח דירה מקיף לרכוש ולתכולה אינם חלק אוטומטי מ"ביטוח משכנתא" ויש לבחון אותם בנפרד.
מה הבנק עשוי לדרוש ומה לא נכלל אוטומטית
בדרך כלל הבנק דורש שני רכיבים: ביטוח חיים על הלווים בסכום ההלוואה לתקופה ובאופן הסילוק שלה, וביטוח מבנה לנכס המשועבד. דרישות ספציפיות (סכומים, מוטבים, ייפויי כוח, חידושים שנתיים) תלויות בתנאי ההלוואה ובמסמכי הבנק.
- ביטוח חיים בסכום ההלוואה ולתקופת ההחזר — בדרך כלל ביטוח ריסק יורד.
- ביטוח מבנה לנכס המשועבד עם הבנק כמוטב לפי תנאי ההלוואה.
- ייפויי כוח לחידוש הביטוח ולמסירת המידע בין הבנק לחברת הביטוח.
- אסמכתאות על תוקף הפוליסה בכל שנת חידוש.
כיסויים כמו ביטוח חיים פרטי, אובדן כושר עבודה או ביטוח תכולה הם החלטה נפרדת. אינם דרישה אוטומטית של הבנק.
ביטוח חיים למשכנתא מול ביטוח חיים פרטי
ביטוח חיים למשכנתא הוא פוליסה ייעודית שסכום הכיסוי בה יורד עם השנים בהתאם לקצב סילוק ההלוואה, ולכן הפרמיה נמוכה יחסית. תגמולי הביטוח עשויים להיות מועברים לבנק כמוטב לכיסוי יתרת המשכנתא, בכפוף לתנאי הפוליסה.
- ביטוח חיים למשכנתא: סכום יורד, מוטב מותנה לבנק, פרמיה נמוכה יחסית.
- ביטוח חיים פרטי: סכום קבוע או דינמי, מוטב המבוטח/המשפחה, מיועד לסיוע כללי למשפחה.
- ברוב המקרים שני המוצרים משלימים זה את זה במקום להחליף.
- בכל החלטה כדאי לבדוק את כיסויי החיים שכבר קיימים בפנסיה ובביטוחי מנהלים.
ביטוח מבנה למשכנתא — מה כן ומה לא
ביטוח מבנה משויך לנכס המשועבד וכולל בדרך כלל כיסויים לנזקים פיזיים למבנה, כמו אש, נזקי צנרת, נזקי טבע ורעידת אדמה לפי תנאי הפוליסה ולעיתים בכיסוי נפרד. הוא אינו מכסה את התכולה הביתית, אינו מכסה רכוש שאינו חלק ממבנה הדירה ואינו מחליף ביטוח דירה מקיף לתכולה ולחבויות.
רכישה דרך הבנק מול רכישה דרך סוכן / חברת ביטוח
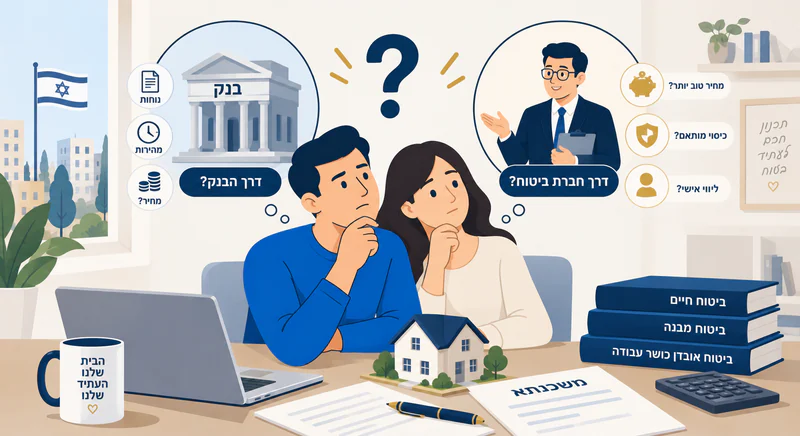
המפקח על הביטוח והמפקח על הבנקים פרסמו עמדה רגולטורית לפיה ביטוח המשכנתא הוא עסקה נפרדת מההלוואה. המשמעות: אפשר לרכוש את הביטוחים דרך הבנק או דרך מבטח עצמאי, ולקבל הצעות מכמה גורמים לפני חתימה.
| נושא | דרך הבנק | דרך סוכן / חברת ביטוח |
|---|---|---|
| בחירת חברת ביטוח | הבנק מפנה לפוליסה אחת או יותר שמשווקות דרכו. | אפשרות לקבל הצעות ממספר חברות ולבחור על פי תנאים ומחיר. |
| תהליך השוואה | השוואה מצומצמת בערוץ הבנקאי. | השוואה רב-חברתית מסודרת לפני חתימה. |
| ליווי בתביעה | פנייה למוקד הבנק או למוקד המבטח דרך הבנק. | ליווי אישי של הסוכן בתהליך התביעה. |
| התאמה אישית | פוליסה סטנדרטית הצמודה לתנאי ההלוואה. | התאמה לצרכים — גיל, מצב משפחתי, ריבוי לווים. |
| אפשרות להחליף בעתיד | בכפוף לתנאי הפוליסה ולתיאום עם הבנק. | בכפוף לתנאי הפוליסה ולתיאום עם הבנק. |
ההשוואה תלויה תמיד בתנאי הפוליסה הספציפית ובדרישות הבנק. כדאי לקבל לפחות שתי הצעות לפני חתימה.
איך מחליפים ביטוח משכנתא קיים
ניתן להחליף את הפוליסות בכפוף לתנאי הפוליסה הקיימת ולדרישות הבנק. השלבים הכלליים:
- 1קבלת הצעה תחרותית ממבטח אחר וקריאת תנאי הפוליסה החדשה.
- 2בקשת "מכתב ויתור" או אישור מהבנק להעברת הכיסוי לפוליסה החדשה.
- 3תיאום מועד הכניסה לתוקף של הפוליסה החדשה והפסקת הפוליסה הישנה ללא חוסר כיסוי.
- 4עדכון מוטבים, ייפויי כוח ופרטי הבנק בפוליסה החדשה.
- 5שמירת אסמכתאות וצירופן לתיק המשכנתא בבנק.
המעבר אינו מבטיח חיסכון. כדאי להשוות לא רק מחיר אלא גם החרגות, סכומי כיסוי, חידוש שנתי וליווי בתביעה.
מסמכים שנדרשים לרוב
- תעודות זהות של הלווים והצהרת בריאות עדכנית.
- פרטי ההלוואה: סכום, ריבית, תקופה ולוח סילוקין.
- פרטי הנכס: כתובת, גוש/חלקה, גודל, ייעוד.
- אסמכתאות על כיסויים קיימים בפנסיה ובביטוחי מנהלים, אם רוצים להתאים את ביטוח החיים.
- אסמכתאות על תביעות עבר או מצבים רפואיים מהותיים, אם קיימים.
טעויות נפוצות לפני חתימה
לחתום מהר על הפוליסה שמציע הבנק בלי להשוות.
אפשר לבקש זמן לבחון פוליסה אצל סוכן או חברה אחרת. הביטוחים הם עסקה נפרדת מההלוואה.
להסתפק בביטוח חיים למשכנתא בלבד.
ביטוח החיים למשכנתא מסלק את יתרת ההלוואה אך לרוב אינו מותיר סכום נוסף למשפחה. כיסוי משלים נשקל בנפרד.
להחריג בעיות בריאות בלי לבדוק חלופות.
ייתכן שחברה אחרת תקבל את ההצעה בתנאים אחרים. כדאי לפנות גם לסוכן עצמאי לפני וויתור.
להזניח חידוש שנתי של פוליסת המבנה.
תוקף הפוליסה חיוני לבנק. אסמכתא לחידוש שמרו בתיק האישי וגם בתיק הבנק.
לבלבל בין ביטוח מבנה לביטוח דירה מקיף.
ביטוח מבנה למשכנתא לרוב אינו כולל תכולה וחבויות. ביטוח דירה לתכולה נרכש בנפרד.